
Voir aussi

 23.10.2026 11:42 AM
Alors que l’euro perd de son attractivité auprès des grands acteurs qui se tournent vers des actifs refuges, de nombreux économistes s’attendent à ce que la BCE procède à une dernière hausse de taux en décembre après une pause la semaine prochaine. Cette vision, toutefois, est en contradiction avec la tarification implicite des marchés, qui anticipent une série de relèvements beaucoup plus longue. Dans un récent sondage, une large majorité de répondants ont indiqué que le taux de dépôt augmenterait de 25 pb pour atteindre 2,75 % lors de la dernière réunion de 2026 et y resterait jusqu’en mai 2028 avant de commencer à baisser. Les traders, en revanche, intègrent dans leurs prix trois autres hausses au cours de l’année à venir.
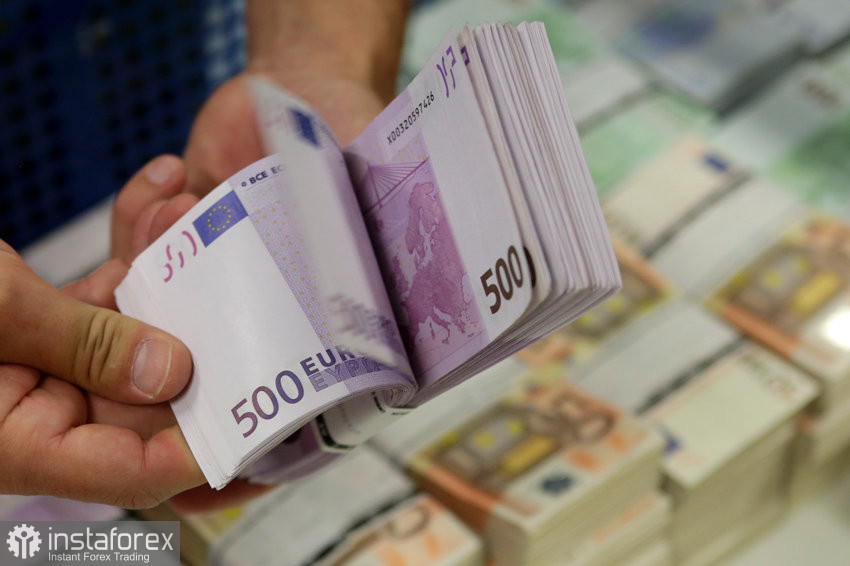
L’écart reflète un débat de longue date sur le degré de fermeté avec lequel la banque centrale doit agir pour ramener l’inflation à la consommation à 2 %, contre un niveau actuellement proche du double. En septembre, l’inflation dans la zone euro a atteint 3,8 %. La BCE a déjà relevé ses taux à deux reprises en raison de la guerre avec l’Iran, en juin et en septembre, et l’activité s’est avérée plus résiliente que prévu. Les marchés surveillent la hausse persistante des cours du pétrole, tandis que les analystes soulignent l’absence d’effets de second tour sur l’inflation.
En effet, il n’existe pour l’instant aucun signe clair que l’inflation tirée par l’énergie se diffuse plus largement aux salaires et aux prix, de sorte que la BCE n’a pas besoin d’accélérer le rythme des hausses dans l’immédiat ; elle pourrait néanmoins poursuivre une série de relèvements l’année prochaine, une fois que des données plus complètes sur les salaires de 2026 seront disponibles. À noter les projections de septembre des services de la BCE : la croissance du PIB était anticipée à 0,9 % cette année et 1,4 % en 2027, avec une inflation à 3,0 % et 2,5 % (et, dans le scénario défavorable, 3,1 % et 3,2 %). Avec un pétrole au-dessus de 110 dollars, plus des deux tiers des économistes jugent que l’économie de la zone euro se comporte moins bien que dans le scénario de référence de septembre.
Un autre sujet concerne la dette souveraine. Les rendements français ont atteint 5 % cette semaine, pour la première fois depuis 2002, et certains investisseurs voient déjà poindre le risque d’une nouvelle crise de la dette dans la zone euro. Le débat s’intensifie sur le point de savoir à quel niveau de détérioration la BCE devrait activer l’outil de protection de la transmission (Transmission Protection Instrument, TPI), encore inutilisé. Les économistes estiment généralement que le seuil de déclenchement est très élevé. Certains proposent des mesures moins radicales — intervention verbale, orientation plus accommodante, ou pause dans le resserrement quantitatif.
Je m’attends à ce que les marchés convergent finalement vers les anticipations des économistes et réduisent leurs paris sur un nouveau resserrement, ce qui retirerait un facteur de soutien aux taux pour l’euro. Si le pétrole reste au-dessus de 110 dollars, la BCE devra adopter un ton plus ferme, mais même dans ce cas je n’anticipe qu’une seule hausse en décembre, avec une pression persistante sur l’euro.
Configuration technique de l’EUR/USD
Les acheteurs doivent maintenant reconquérir 1,1230. Ce n’est qu’à cette condition qu’ils pourraient viser un test de 1,1260. À partir de là, on peut envisager un mouvement vers 1,1300, mais y parvenir sans le soutien de gros intervenants sera difficile. À la baisse, je m’attends à des achats significatifs seulement autour de 1,1200. Si personne ne se manifeste à ce niveau, il serait judicieux d’attendre un nouveau plus bas vers 1,1180 ou d’ouvrir des positions longues à partir de 1,1155.

