
Lihat juga


 13.10.2026 12:47 AM
Mampukah pasaran bon mengambil alih sepenuhnya tanggungjawab besar yang dipikul oleh bank pusat? Pasaran swap kini mencerminkan satu kitaran pengetatan kadar faedah yang diselaraskan secara global dalam tempoh setahun akan datang, dan hasil bon jangka panjang di Amerika Syarikat, Eropah dan Jepun kekal hampir mencapai paras tertinggi dalam beberapa tahun kebelakangan.
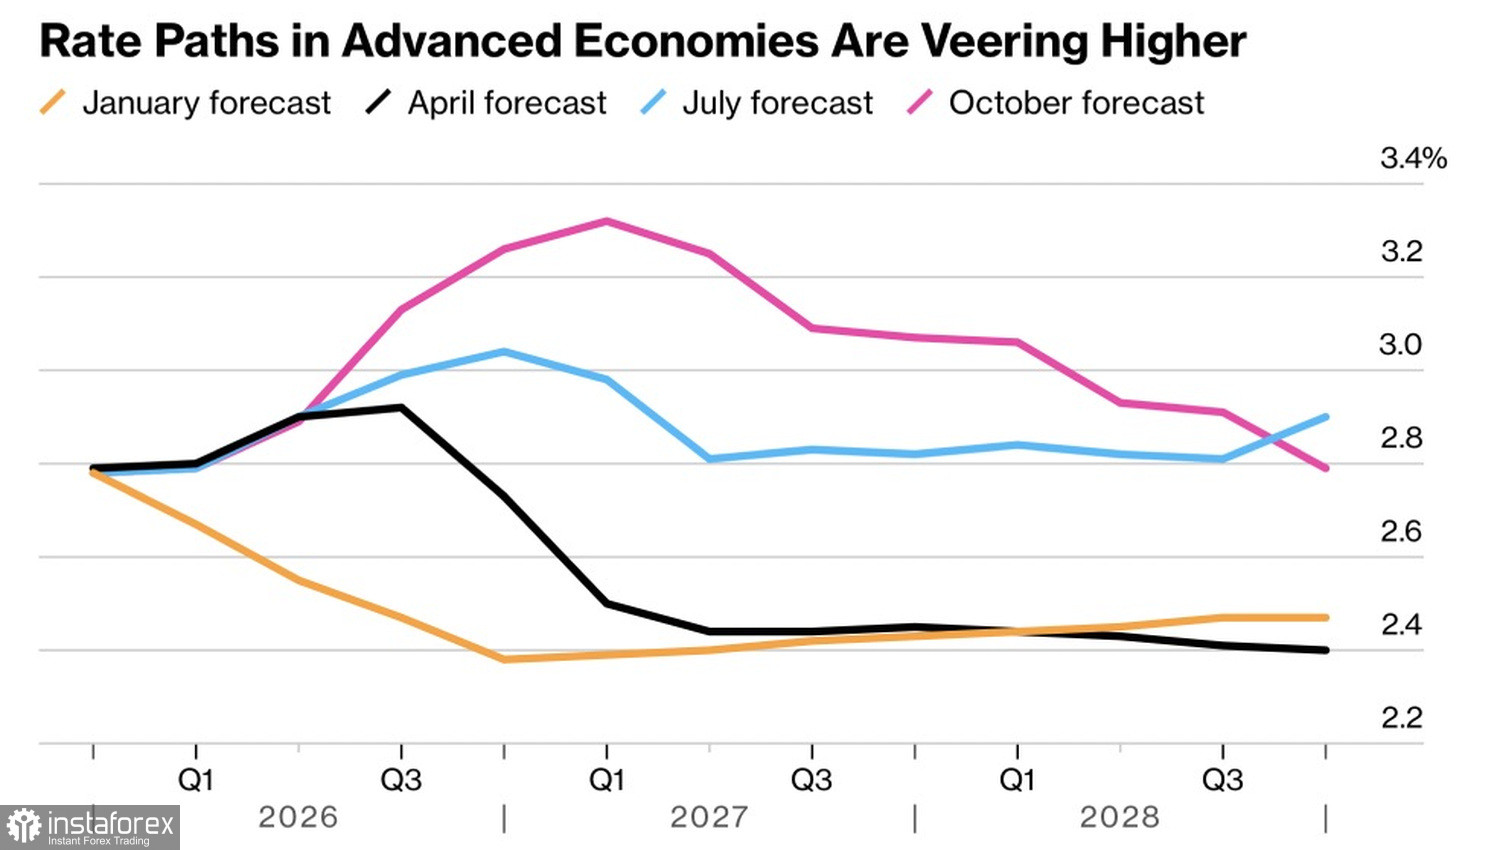
Hasil pulangan meningkat dengan ketara sehingga Pengerusi Rizab Persekutuan, Kevin Warsh, mengakui kadar dana persekutuan mungkin tidak perlu dinaikkan seagresif yang pernah dijangkakan, sementara Bank of England dan Bank Pusat Eropah memberi petunjuk serupa. Oleh kerana pembiayaan yang lebih mahal bertindak seperti brek tangan, ia akan secara automatik melambatkan aktiviti ekonomi dan menekan inflasi.
Kenyataan itu kedengaran munasabah, tetapi kadar pasaran tidak boleh menggantikan dasar monetari yang ketat, dan bank pusat berisiko menjejaskan kredibiliti mereka jika menggunakan hasil bon yang tinggi sebagai alasan untuk tidak mengambil tindakan.
Indeks Dolar AS menutup minggu keempat berturut-turut mencatat kenaikan, meningkat kira-kira 3% dalam tempoh itu — prestasi terbaik sejak awal 2025. Hasil Perbendaharaan meningkat hampir ke paras tertinggi baru-baru ini, dan pedagang spekulatif, menurut data Suruhanjaya Dagangan Niaga Hadapan Komoditi (CFTC), memegang kedudukan beli melebihi AS$35 bilion terhadap dolar.
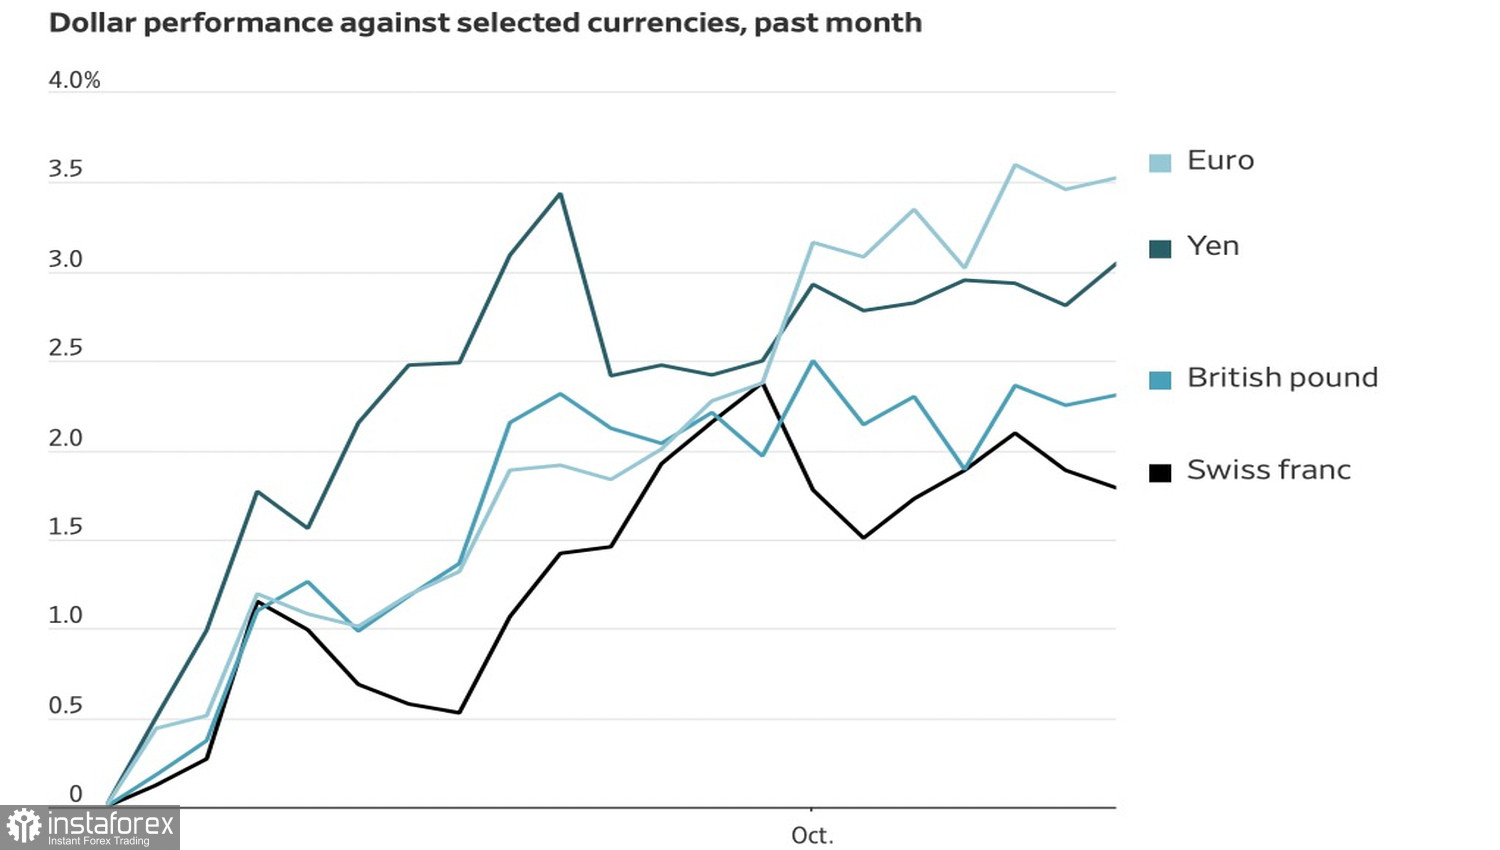
Kenaikan harga minyak susulan konflik di Timur Tengah dan jangkaan kenaikan kadar Fed pada bulan Disember menyokong dolar AS. Keupayaan Amerika Syarikat mengekalkan kadar faedah yang lebih tinggi berbanding ekonomi lain juga membantu mengukuhkan dolar — satu hujah kukuh bagi pandangan spekulasi kenaikan harga terhadap mata wang dolar AS.
Para pedagang akan menantikan isyarat baharu daripada data Indeks Harga Pengguna (CPI) bagi bulan September. Keputusan yang melebihi jangkaan akan menjadi sebab untuk membeli dolar susulan pivot pengetatan Fed, manakala angka yang lemah berpotensi menyejukkan lonjakan tersebut.
Deutsche Bank berpendapat risiko sistemik utama bagi pasaran tahun hadapan bukanlah Perancis, sebaliknya satu kegagalan tidak dijangka dalam ekosistem kecerdasan buatan (AI). Mereka memetik anggaran Brookings bahawa syarikat perlu menjana lebih daripada AS$3.5 trilion setahun menjelang tahun 2032 untuk membolehkan pelaburan dalam pusat data, dan mereka melihat risiko kepekatan sebagai titik buta terbesar bagi dolar.
Goldman Sachs menyenaraikan tiga faktor utama yang menyokong lonjakan dolar: jurang kadar faedah, keunggulan ekuiti dan teknologi AS, serta harga Brent melebihi AS$100. Bank itu berpendapat hanya sektor tenaga dan kecerdasan buatan yang kekal sebagai tema benar-benar bersifat struktur, dan EUR/USD mungkin telah jatuh lebih jauh daripada yang dicerminkan oleh faktor asas. Mereka juga tidak menolak risiko terhadap dolar: defisit belanjawan yang besar dan ketidaktentuan dasar berpotensi mengubah gambaran tersebut.
Jika pasaran benar-benar melaksanakan kedudukan bank pusat, siapa yang akan menanggung akibat sekiranya pertaruhan tersebut terbukti meleset?
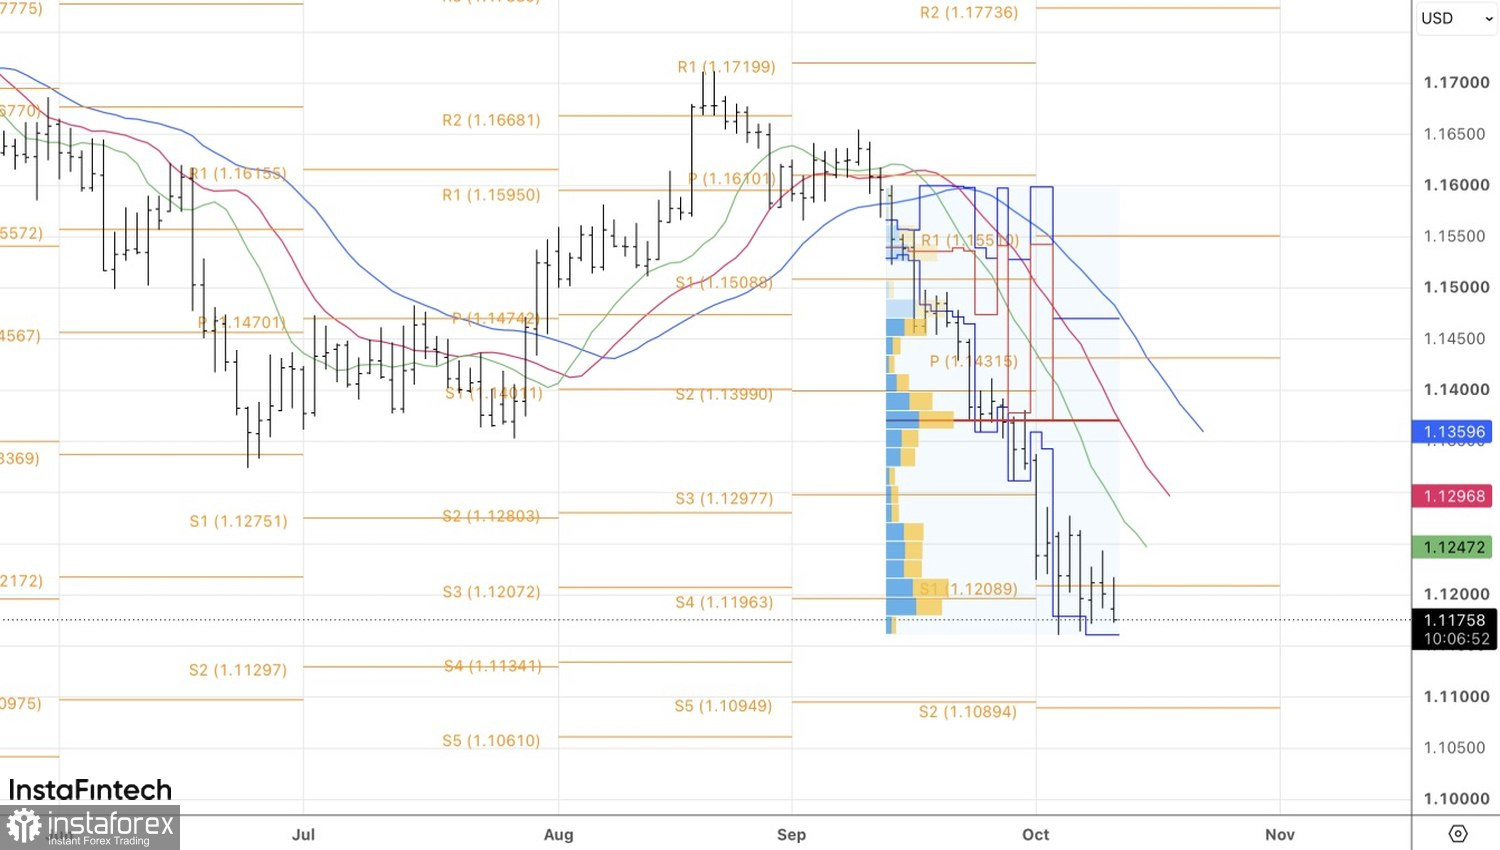
Dari sudut teknikal pada carta harian, EUR/USD telah membentuk pin bar yang membuka ruang untuk menambah kedudukan jual. Pergerakan di bawah paras 1.1165 akan menjadi asas untuk membincangkan penyambungan semula aliran menurun serta memberikan alasan baharu untuk melakukan jualan ke arah sasaran yang dinyatakan sebelum ini iaitu 1.1000 dan 1.0870.


