
Voir aussi


 15.10.2026 10:35 AM
Le S&P 500 et le Nasdaq ont enregistré leur pire performance quotidienne depuis juillet, alors que les menaces pesant sur les actions se sont multipliées. Pendant longtemps, les indices ont progressé parce que la confiance dans les entreprises technologiques l’emportait sur les inquiétudes liées à la forte inflation et à l’orientation restrictive de la Fed. Cependant, les ventes massives sur les valeurs de semi-conducteurs et l’accélération des prix à la consommation ont fait perdre son équilibre au marché. Combien de temps cette descente va-t-elle durer ?
La concurrence des fabricants de puces chinois et l’avertissement de Broadcom, selon lequel les investissements dans l’IA « ressemblent à une visite au casino », ont déclenché une vague de ventes dans la tech. L’avalanche a emporté tout le secteur, faisant reculer les valeurs des technologies de l’information d’environ 2,6 %. Le S&P 500 a chuté de près de 2 %, mettant fin à la plus longue période sans repli supérieur à 1 % depuis 2000. Les fonds quantitatifs se sont joints aux ventes, et la boule de neige est devenue assez grosse pour provoquer un mouvement de fuite vers les valeurs refuges. Les rendements des Treasuries ont baissé, ce qui a pesé sur le dollar américain.
Dynamiques du S&P 500 et du Russell 2000
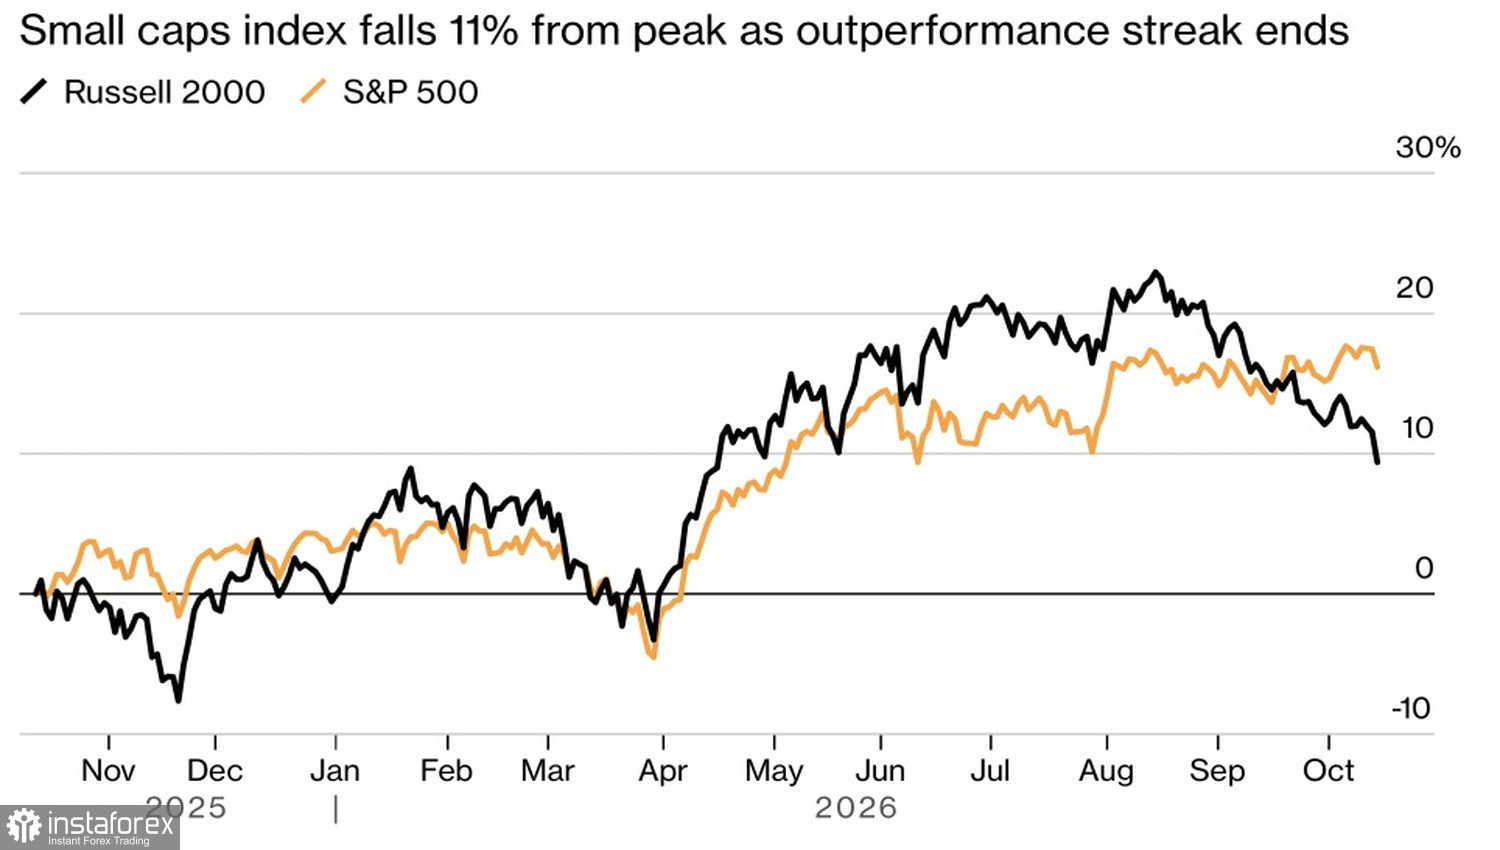
À première vue, la situation n’est pas totalement sombre. Le S&P 500 ne se situe qu’à environ 1,3 % en dessous de son plus haut historique et affiche une hausse d’environ 14 % depuis le début de l’année, surperformant nettement le Russell 2000, qui recule d’environ 11 % par rapport à ses récents sommets et est entré en zone de correction. Les small caps avaient auparavant surclassé le marché large, portées par la confiance dans l’économie américaine et par les anticipations d’un statu quo de la Fed sur sa politique monétaire. Après la hausse des taux de septembre, ce scénario a changé. Il n’est donc pas surprenant que l’accélération de l’inflation globale (CPI) à 3,7 % et de l’inflation sous-jacente à 2,6 % ait déclenché une liquidation accélérée de l’exposition au Russell 2000.
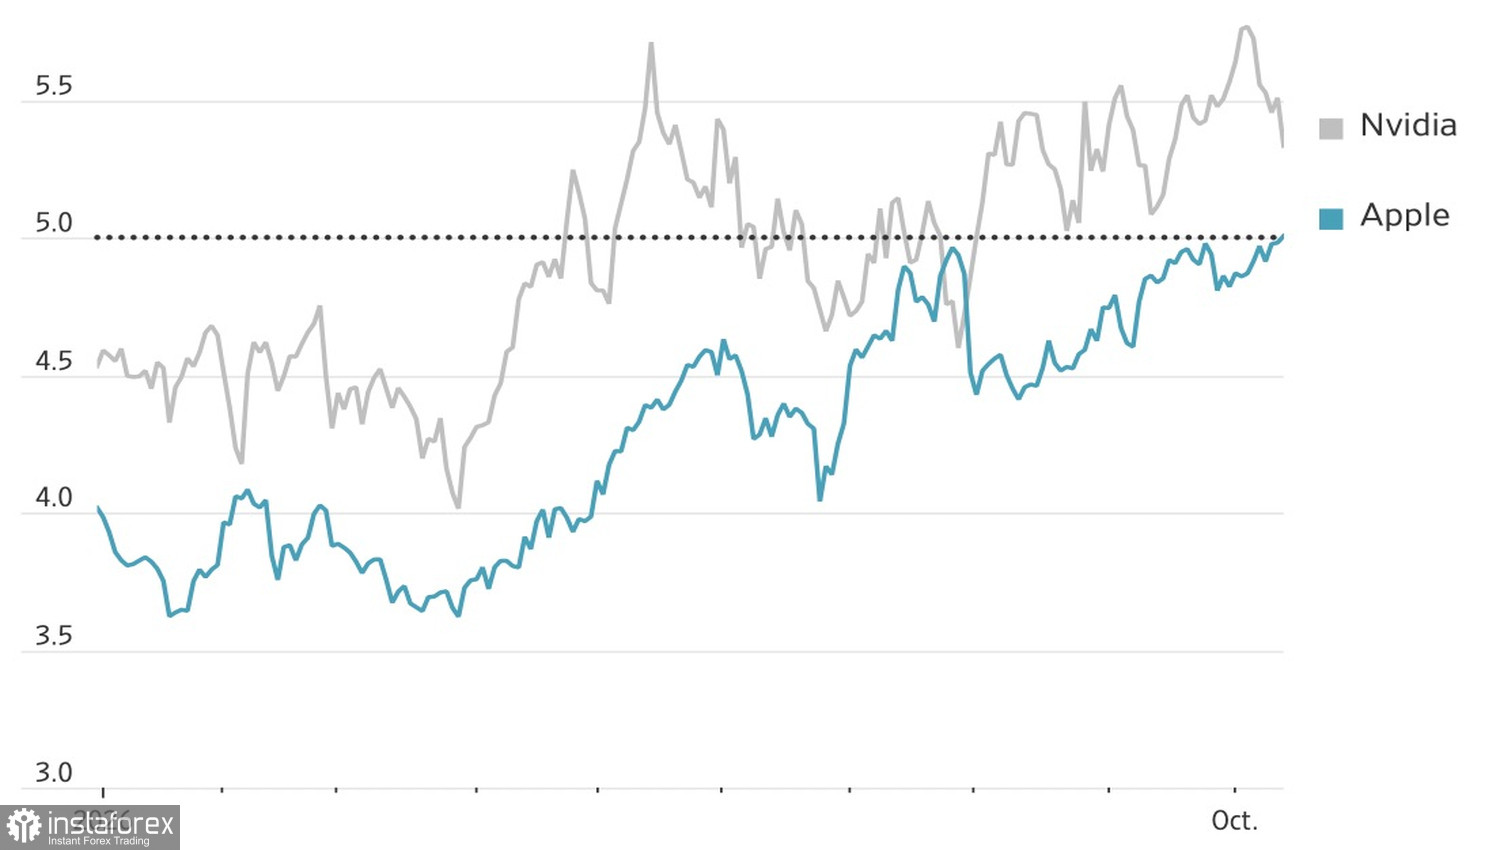
Les gagnants ont été les entreprises qui intègrent l’IA comme outil complémentaire tout en conservant des sources de revenus stables en dehors du thème de l’IA. Apple en est un bon exemple : son cours a progressé alors que le reste du marché passait dans le rouge. La capitalisation boursière du fabricant de l’iPhone a dépassé 5 000 milliards de dollars, une performance relative solide face à une baisse moyenne de 1,7 % pour le reste des « Magnificent Seven ».
Dynamique entre Apple et NVIDIA
La baisse des rendements des Treasuries pourrait atténuer l’ampleur du mouvement de correction du S&P 500 entre son point haut et son point bas. L’appétit des investisseurs pour les actions ne s’est pas évaporé : les fonds axés sur les actions américaines ont enregistré des souscriptions nettes pour un treizième mois consécutif en octobre, la plus longue série depuis le début des statistiques en 2000. La grande question est de savoir si la vague de ventes sur les grandes valeurs technologiques va se poursuivre.
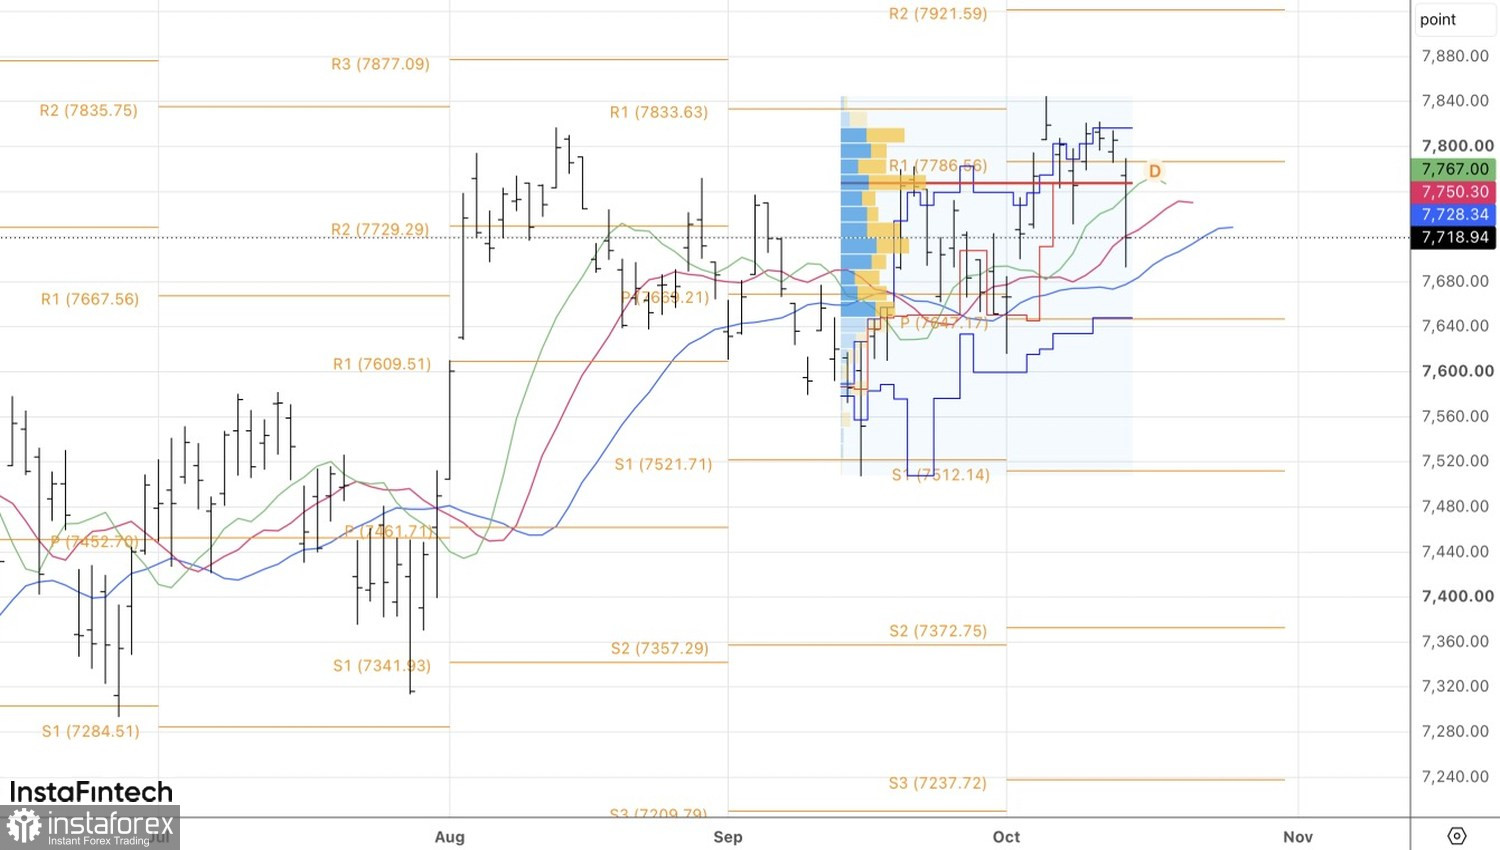
D’un point de vue technique, le graphique quotidien du S&P 500 a montré une rupture de la juste valeur et la formation d’une figure de retournement 1?2?3, ce qui a offert des opportunités de positions longues à court terme. Tant que le cours reste sous 7 730, le biais demeure vendeur.

